Ce que nous avons mesuré, y compris nos échecs
Tout ce qui suit vient d'un laboratoire de mesure construit avant la première ligne de l'agent : baselines obligatoires, intervalles de confiance, frais réalistes, validation hors échantillon, et une simulation séquentielle finale — l'étape que presque tout le monde saute.
La stratégie
Deux moyennes mobiles sur les clôtures quotidiennes, 20 et 50 jours. Croisement à la hausse : entrée pour une mise fixe. Croisement à la baisse : sortie intégrale. Pas de stop-loss, pas de prise de bénéfice automatique : les rares très grandes tendances paient toutes les petites pertes, et les couper détruit l'avantage. Panier de 16 cryptos — jamais un actif seul, car 3 actifs sur 10 perdent contre l'achat-conservation dans le backtest : c'est la moyenne du panier qui gagne.
D'où vient l'avantage
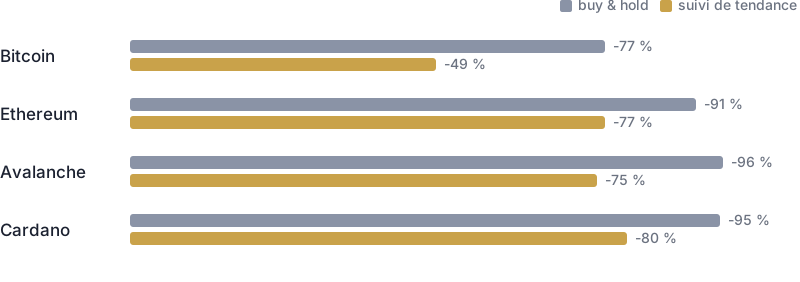
Le suivi de tendance ne prédit rien. Sur Bitcoin, le rendement annuel est identique dans les deux cas (+25,2 % contre +25,1 %) ; seule la pire baisse change, de −77 % à −49 %. L'avantage vient entièrement de la sortie quand la tendance casse. C'est de la gestion du risque, pas de la prévision.
Pourquoi nous y croyons — et dans quelles limites
- Un plateau, pas un optimum. 25 combinaisons de moyennes testées (courte 10 – 30, longue 40 – 100) : les 25 battent l'achat-conservation, avec une dégradation régulière. Un vrai signal a cette forme ; un sur-apprentissage saute dans tous les sens. Nous utilisons le milieu du plateau, pas le meilleur réglage.
- Hors échantillon. Réglage choisi sur 2018 – 2023 uniquement, mesuré sur 2023 – 2026 sans retouche : l'effet se confirme sur 7 actifs sur 10.
- Mais sur 2023 – 2026 pris isolément, l'achat-conservation fait mieux au ratio rendement / baisse (0,43 contre 0,31). Trois ans n'invalident pas neuf ans — et courir après ce qui vient de bien marcher est le réflexe qui ruine le plus de monde. Nous le disons parce que c'est vrai.
- Biais de survivance. Les cryptos mortes ne sont pas dans l'échantillon. Ce biais joue plutôt contre l'achat-conservation, mais il existe.
- Période structurellement haussière. En marché latéral prolongé, le suivi de tendance devient un hachoir à faux départs.
Ce qui a échoué
Sept familles de stratégies ont été testées sur les mêmes données, avec les mêmes baselines. Nous publions les échecs parce qu'ils valent autant que le succès.
| Piste | Résultat |
|---|---|
| Signaux de modèles de langage (Haiku, Sonnet, Opus) sur chandeliers | −0,36 % par trade, intervalle de confiance entièrement négatif ; les trois modèles ne sont d'accord entre eux que 41 à 70 % du temps |
| Momentum 3 mois, moyennes mobiles sur ETF | aucun avantage démontré ; le suivi de tendance échoue sur actions et ETF (22 actifs testés) |
| Retour à la moyenne filtré par la volatilité (VIX) | a survécu à quatre tests statistiques, puis s'est effondré à la simulation séquentielle : −0,23 point par an |
| Dimensionnement par volatilité, classement relatif, filtre par durée de tendance | dégradation ou inversion hors échantillon |
| Écrémage des gains | réduit l'encaissement final de moitié sur 8,7 ans ; proposé quand même, en option, comme choix de sécurisation assumé |
Leçon centrale : un test statistique par groupes n'est pas une simulation. Une implémentation réelle agit à chaque déclenchement. Toute stratégie doit passer une simulation séquentielle — capital réel, ordre chronologique — avant d'être codée. Celle-ci a rattrapé un mirage à la dernière marche.
Ce que la taille de mise change — et ne change pas
Augmenter la mise multiplie le gain et la pire baisse dans la même proportion : le ratio reste plat (~0,30 hors échantillon) quelle que soit la mise. La taille n'est pas un paramètre à optimiser, c'est un bouton de risque. La seule vraie question est : quelle baisse, en euros, pouvez-vous traverser sans couper ? Le tableau de bord vous montre ce que vous risquez, pas seulement ce que vous espérez.
Sécurité du service
- Un espace Linux isolé par client ; le site web ne peut ni lire vos clés ni toucher au système.
- Clés chiffrées avant transmission au processus qui les écrit ; jamais réaffichées, jamais journalisées.
- Une clé Alpaca d'argent réel (préfixe
AK) est refusée à la saisie : le service est un simulateur, par construction. - Test à blanc obligatoire avant tout démarrage : nombre et date des données, compte, bot. Un agent qui ne fait rien ressemble à un agent qui fonctionne — nous vérifions ce qu'il fait.
- Surveillance indépendante toutes les 30 minutes, rapport quotidien dont l'absence est l'alerte.